Reactivos de proceso del litio y su última milla a la puna (Catamarca)
El insumo más caro del litio no es la energía ni la mano de obra: son los reactivos, y Argentina casi no los produce. Rio Tinto publicó que fueron el 42% de su costo de producción en 2025; el Estado nacional los midió en USD 1.918 por tonelada de carbonato y avisó que ~90% de esa plata es un solo producto: la soda ash. El único productor de Sudamérica está en Río Negro, a unos 1.700 km del salar en línea recta — y el propio Estado escribió que ese flete «es muy incidente en el costo final de la tonelada puesta en zona salares» y que por eso debería instalarse una planta complementaria cerca de los proyectos de litio. Con cuatro operaciones catamarqueñas arrancando en 12 meses, eso deja un mercado de USD 55-95 M/año de reactivo puesto en boca de planta. La molécula se pelea afuera; lo que queda de este lado es la última milla —acopio, silo, big bags y los 145 km finales de tierra a 4.000 metros— que hoy se resuelve proyecto por proyecto: tres operaciones no publican quién se lo presta y el estudio de factibilidad de la cuarta declara que lo terceriza a una empresa local. Nadie lo vende como servicio compartido a las cuatro.
No es un nicho de ventana: el reactivo es opex y se consume todos los días durante los ~40 años de vida de mina. Arranca con cuatro puestas en marcha en 12 meses y crece con cada rampa.
En esta página
De qué se compone el mercado
El TAM es actividad, no es lo que vas a facturar — y en reactivos la diferencia es brutal. La molécula viaja a Wyoming, a Turquía o a Río Negro; la compra la decide una mesa global (Rio Tinto controla dos de las tres plantas que consumen, y planificó importar la mitad de su soda ash por un puerto chileno); y el acondicionamiento en planta ya está construido, con tres depósitos separados y dos autoelevadores dedicados solo a reactivos. Todo eso es cautivo. Tu hueco real es la última milla: acopio, silo, embolsado, control de calidad y los 145-215 km finales de tierra — el segmento direccionable, chico en plata y grande en accesibilidad.
~USD 62 M/año (~89% del TAM del reactivo), en tres capas que no se pelean.
Ver la composición completa
USD 4-12 M/año direccionable por un entrante local/nacional = esencialmente todo el TAM de la última milla (flete de puna + acopio + acondicionamiento + embolsado + dosificación: USD 7-30 M/año) más el fee de despacho y depósito fiscal sobre USD 48-83 M/año de mercadería nacionalizada, más el upside no cuantificado de la cal de cantera regional (falta el ratio de cal por t de LCE). El fundamento del SAM no es inferencia: la primaria del proyecto declara la logística de reactivo y producto TERCERIZADA A una empresa local en tres menciones independientes.
USD 1,5-5 M/año para UN entrante en 2-3 años. Aritmética honesta: no se ganan los cuatro operadores (Rio Tinto contrata en bloque para dos operaciones y Zijin trae cadena propia), así que la cuña son 1-2 clientes sobre el 30-50% del SAM. Vía realista y en este orden: (1) subcontrato de handling y última milla a la empresa logística ya homologada — 2-4 meses a primera factura; (2) terminal de acopio propia con contrato de un operador — 6-12 meses; (3) escalar a suministro puesto en boca de planta con la molécula comprada a un importador.
¿Quién paga de verdad?
«La mina» no es una sola puerta, y en reactivos el dinero se parte en tres flujos que se contratan por separado — uno de ellos ni siquiera pasa por Argentina:
Rio Tinto controla dos de las tres plantas que consumen carbonato en Catamarca y compra en bloque prob; el estudio de factibilidad de Sal de Vida previó importar el 50% de su soda ash por el Puerto de Antofagasta, Chile, y Livent reinstaló el enlace ferroviario Pocitos-Antofagasta que se usa, textual, «para importar reactivos» verif. El único productor de Sudamérica, ALPAT, está en Río Negro: produce —170.000 a 210.000 t/año declaradas al Estado— pero el flete hasta el salar es tan incidente que el propio estudio oficial dice que debería contemplarse una planta complementaria cerca de los proyectos de litio verif.
El estudio de factibilidad de Sal de Vida lo dice sin rodeos: «la logística de transporte de carbonato de litio y de reactivos se terceriza a una empresa local». Además aclara dos veces que el operador provee combustible y servicio a toda su flota excepto a la logística de reactivo y producto. Los reactivos llegan en big bags de 1 t sobre camiones planchada de 28 t. Es el eslabón del nicho que el estudio deja escrito como tercerizado y local tesis.
Sal de Vida construyó un depósito de reactivos y un edificio de preparación de reactivos y consumibles con tres áreas separadas de almacenaje —cal viva, soda cáustica y carbonato de sodio—, más una planta propia de apagado de cal; tiene 4 autoelevadores, 2 dedicados exclusivamente a reactivos, y una flota de forklifts que pasa de 5 a 10 al escalar. Los cuatro operadores del mismo salar repiten la misma infraestructura. Se le gana por precio en el próximo scale-up, no por regulación.
Qué proyectos mueven esta demanda
Ampliación (Fase 1B) del histórico proyecto Fénix de carbonato de litio en el Salar del Hombre Muerto, operado por Rio Tinto vía Minera del Altiplano…
ver el proyecto →2ª etapa de Tres Quebradas: planta e infraestructura para 40.000 t/año de carbonato de litio por extracción directa (DLE), según el art. 1 de la Res…
ver el proyecto →Cuándo se abre la ventana
En reactivos lo que hay que mirar es de dónde sale la molécula y cómo se la puede mover. La planta de 40.000 toneladas anuales aprobada en Tres Quebradas el 29 de julio de 2026 tiene construcción desde junio de 2026 y operación prevista para el 1 de abril de 2029. Y hay dos reglas que no se anuncian porque ya están escritas en la norma: del 1 de mayo al 30 de septiembre rige un procedimiento de invierno, que empuja a tener el insumo acopiado arriba antes; y desde enero de 2026 el reactivo viaja en convoy dedicado, escoltado y sólo de día. Estos cuatro números son los que avisan.
Ver la evidencia
Ver la evidencia
Si el reactivo entra por Chile (puerto de Antofagasta) o por el tren Pocitos-Antofagasta bajo contrato del trader internacional, la última milla queda dentro de ese contrato y el entrante local nunca la ve.
Ver la evidencia
Hoy el viento es fuertemente a favor: spot 2T-2026 USD 22.043/t (+125% i.a. en el 1er semestre), realizado de Rio Tinto USD 18.960/t y C1 de Fénix por debajo de USD 5/kg verif Rio Tinto Q2-2026 ante la SEC.
Ver la evidencia
La Fase 2 de Tres Quebradas ya tiene su acto: resolución publicada el 29-jul-2026, con USD 594.136.000 de inversión computable verif — los USD 709 M eran el monto anunciado.
Ver la evidencia
Fénix pasó de 2-3 meses a 1-2 días de ciclo de concentración con la Fase 1B. Menos evaporación y menos softening empujan el ratio del 2,081 real observado hacia el 1,435 estequiométrico: hasta un 31% menos de volumen de soda ash a igual producción.
Ver la evidencia
Ver los 5 riesgos restantes
El acuerdo Sáenz-Jalil (may-2021) reparte 50/50 tributos y regalías de la franja en disputa del Hombre Muerto, y queda sin efecto cuando el Congreso resuelva el límite: la provincia ganadora pasa a ser autoridad única.
Ver la evidencia
Tres derrames en siete meses en Fiambalá y una multa del Ministerio de Minería de Catamarca a Zijin-Liex por $254,1 millones prob prensa provincial convergente tras el derrame de salmuera del 25-mar-2026.
Ver la evidencia
El temporal del 21-23 jul-2026 dejó la RP 43 Antofagasta-Salar del Hombre Muerto intransitable, cerró el Paso San Francisco con viento de más de 170 km/h, registró -27 °C en el campamento de 3Q y obligó a rescatar cinco mineros con un helicóptero traído desde Buenos Aires.
Ver la evidencia
Si ejecuta su expansión a 550.000 t/a verif proyección declarada por ALPAT en el estudio oficial de la Secretaría de Minería, el precio nacional baja y el margen del trading se comprime.
Ver la evidencia
Es lo que distingue a este nicho de campamentos, geomembranas o movimiento de suelo: el reactivo es OPEX perpetuo, no capex de obra.
Ver la evidencia
La oportunidad a fondo
La oportunidad a fondo
La terminal de acopio y acondicionamiento compartida. Hoy el mismo servicio se resuelve cuatro veces, una por operación, y nadie lo vende compartido: galpón cubierto, big bags de una tonelada sobre camiones planchada de 28 t y autoelevadores dedicados. Una terminal en la zona con recepción a granel, silo, embolsado, control de humedad y flete compartido convierte cuatro costos hundidos en un servicio con un solo activo. Ticket de USD 1-4 M de capex. Y desde enero de 2026 hay una regla que lo encarece y lo vuelve más necesario a la vez: una resolución provincial obliga a que el convoy de sustancias minerales y químicas —el texto nombra a los reactivos— no se mezcle con otros productos, a llevar escolta tercerizada cada uno a tres camiones, a circular sólo con luz natural y a respetar topes de peso más bajos. Juntar el mismo insumo de varios operadores en un convoy sigue siendo posible; lo que ya no se puede es mezclar el reactivo con otra carga para llenar el camión.
La cal de cantera regional, el único reactivo con cadena 100% catamarqueña posible. Sal de Vida recibe cal viva granulada y la apaga en su propia planta de apagado: compra el producto, no lo fabrica. El NOA tiene canteras calcáreas y la provincia grava la caliza al 0,75%. El mercado del litio pidió ~250.000 t de cal en 2023 y proyecta más de 800.000 t para 2027 prob — y nadie documentó quién la entrega en el Hombre Muerto. Acá se compite contra un flete, no contra Wyoming.
El comercio exterior y el depósito fiscal del oeste catamarqueño. La cámara provincial de proveedores mineros declaraba, en su mapa de rubros de 2023, un solo socio en comercio exterior para una cartera que trae de afuera buena parte de su reactivo principal, con 9 % de arancel (Sal de Vida planea importar por Chile la mitad de su carbonato de sodio). Y el eslabón de despacho no se puede prestar desde la provincia: sobre los 175 depósitos fiscales habilitados del país, Catamarca tiene cero. Lo que puede cambiarlo es la Zona Franca del departamento Tinogasta, con el convenio nacional firmado en septiembre de 2026 y esperando el voto de la Legislatura provincial.
Cuándo se cobra, y qué lo traba
está
mercado
La importación es el abastecedor de referencia aunque ALPAT produzca: 600.000 t importadas para litio entre 2016 y 2023 = 41% de la importación total argentina del compuesto prob; el 34,18% de toda la importación del país va a LCE verif. Origen probable EE.UU. (92,12% de las reservas mundiales, USGS 2022) y Turquía (3,52%) verif. Arancel del 9% no reintegrable. Ningún trader identificado con nombre: es el hueco declarado de este mapa.
Punta Delgado, San Antonio Oeste, Río Negro — a ~1.700 km del salar en línea recta (más por ruta). Proceso amoníaco-soda con asistencia de Krebs París.
Ver la evidencia
Sal de Vida planificó importar el 50% de su requerimiento por el Puerto de Antofagasta, CHILE (esa mitad no toca aduana argentina); Livent reinstaló el enlace ferroviario Pocitos-Antofagasta 'used to ship product and import reagents'; el plan '30 in 30' de Rio Tinto declara 'program based contracting strategies'; Zijin ejecuta 3Q con cadena propia china. El reactivo puede llegar a la puna sin pasar por una decisión de compra argentina.
Es el cautivo específico a romper. Sal de Vida tiene Reagent Storage (Área 3500) + Reagent and Consumable Preparation Building (Área 3500) con tres áreas separadas de almacenaje —quicklime, caustic y sodium carbonate—, 4 autoelevadores con 2 dedicados exclusivamente a reactivos y una flota de 5 forklifts en Etapa 1 que va a 10 en Etapa 2.
Ver la evidencia
Ver los 3 actores restantes
El mercado del litio demandó ~250.000 t de cal en 2023 y proyecta >800.000 t para 2027 prob. NO se pudo documentar quién entrega cal viva en el Salar del Hombre Muerto ni desde qué cantera: es el hueco de sustitución intra-nacional más concreto.
Fénix mueve ~40 camiones/día de insumos y producto. El padrón de la cámara de proveedores mineros declaraba en 2023 solo 4 asociados en transporte y 1 en comercio exterior sobre 19 rubros y 123 membresías. El transporte fue el rubro más disputado de 2026: CAPROMITI amenazó cortes de ruta en Fiambalá porque Zijin-Liex contrató una transportista de Córdoba, y la Cámara de Transporte de Catamarca se sumó.
Depósito fiscal salteño donde Eramine consolidó 100 big bags en contenedores MSC. Catamarca no tiene equivalente; de ahí la gestión de una Zona Franca en Tinogasta (convenio con la Nación de septiembre de 2026; su ley volvió al Senado provincial el 14-oct-2026). El eslabón de comercio exterior tenía UN (1) asociado en todo el padrón de 2023 de la cámara de proveedores mineros.
El empleo que creaEs el nicho que menos empleo crea por dólar facturado (el 70-80% del TAM es molécula importada, no trabajo) y el que crea el empleo MÁS ESTABLE de toda la cadena: es opex de una operación con ~40 años de vida de mina remanente, no obra de 18 meses. La lectura completa para el que busca trabajo, en la hoja de este nicho para la gente →
calculamos
El número es una estimación nuestra. Abajo está el cálculo, paso por paso.
El cálculo completo, paso por paso
Concentración Extrema en el producto y fragmentada solo en el flete. El informe UIA-CAEM-BID de mayo 2026 lo resume: oferta nacional en 73 de 91 rubros mineros y UN único proveedor nacional de soda ash. Ese productor —ALPAT, en Río Negro— produce: la versión 2 del estudio oficial de la Secretaría de Minería lo describe operando con 225.000 t/año instaladas y ~400 empleados, y con una serie declarada por la propia empresa de 170.000 t en 2021 y 2022 y 210.000 t en 2023. El problema no es que no exista: es que está en el otro extremo del país, y el mismo estudio oficial dice que el costo del transporte «es muy incidente en el costo final de la tonelada de carbonato de sodio puesta en zona salares». Así que es un mercado de un productor nacional lejano más importación, con el comprador más grande (Rio Tinto, dueño de Fénix y Sal de Vida) integrando su propia importación por un puerto extranjero y con el acondicionamiento en planta autoprovisto por los cuatro operadores de forma redundante. La única capa donde hay competencia real y entrada posible es la última milla: acopio, embolsado, control de calidad y los 145-215 km finales de tierra hasta el salar.
La norma que lo mueve
Este nicho lo mueven dos normas de distinto rango: los compromisos de compre local escritos en las resoluciones RIGI (95,34% de lo pagado a proveedores en Hombre Muerto Oeste va a proveedores locales, 60% en Fénix) — que agrandan el clima pero no cubren el gasto de operación donde vive el reactivo, y que además computan bienes y obras, no servicios —, y el Re.P.E.M. provincial, una resolución de secretaría que exige arraigo de dos años y convierte a la UTE con un socio local en la llave de entrada.
Ver la lectura de fondo
La política de fondo que abre esta demanda. Es la misma regla que declaran las normas y los ejes del programa que empujan en esta dirección.
se cumple la promesa del RIGI + apertura y desregulaciónVer el fundamento completo
De dónde sale el número
La banda es USD 55-95 M/año sobre el consumo real de 2026, con centro ~USD 70 M/año. A capacidad nominal 2027-28 sube a USD 85-145 M/año, y el techo llega a ~USD 220 M/año si se construye la Fase 2 de Tres Quebradas
Ver el cálculo, las variables y cómo se validó
El TAM se arma con tres variables que se pueden vigilar de a una: cuánto carbonato produce la provincia, cuánta soda ash pide cada tonelada y cuánto cuesta el reactivo puesto arriba. Cambia una y el número se recalcula.
Chequeo de robustez: por el otro camino —toneladas de soda ash por su precio— salen USD 50-90 M/año solo de ese insumo, más USD 25-60 M/año de cal, soda cáustica y ácido clorhídrico: los dos métodos se cruzan dentro de la banda. Y el cálculo corre sobre el consumo real de 2026, no sobre capacidad nominal: con tres plantas en comisionado simultáneo la producción efectiva queda por debajo de la nominal, y por eso el escenario a nameplate 2027-28 se publica aparte, en USD 85-145 M/año.
El número se apoya en unas pocas variables. La fórmula muestra cómo se mueve al cambiar cada una; y cada variable lleva su sello de frescura — cuánto conviene revisarla. estim
El número se apoya en dos precios reales, no en un supuesto. El primero es oficial: la Secretaría de Minería midió que los reactivos son el 40,9% del gasto de producir litio de salmuera en Argentina —USD 1.918 por tonelada de carbonato— y que el consumo real de soda ash es de 2,081 toneladas por tonelada de producto. El segundo lo abrimos nosotros en el estudio de factibilidad de Sal de Vida: USD 1.314 por tonelada de reactivos, y ahí el documento aclara algo decisivo —los precios están cotizados puestos en el sitio, a 4.000 metros—. Sobre esas dos anclas multiplicamos por la capacidad de carbonato que hoy tiene la provincia (Fénix, Sal de Vida y Tres Quebradas), y dejamos afuera a Hombre Muerto Oeste porque produce cloruro, no carbonato, y por lo tanto no consume el reactivo. El total anual es estimación propia y lo decimos así. Las tarifas de acopio y del tramo final son supuestos declarados, anclados en el único precio de flete de puna que existe publicado: USD 133 por tonelada del tramo de salida al puerto, del mismo documento.
Cobertura: el listado oficial de depósitos fiscales habilitados de ARCA —175 en todo el país, contados uno por uno— y el mapa de rubros de CAPPROMIN, la cámara provincial de proveedores mineros (123 membresías con corte en 2023: 1 socio en comercio exterior, 1 en seguros y 12 en insumos) · 14-09-2026 · no se pudo revisar: el Re.P.E.M., que es el padrón provincial obligatorio, publica el total de inscriptos pero no la nómina; y ninguna operación publica quién la abastece hoy de carbonato de sodio y de cal
Cómo citar esta cifra: Despegue (2026). Reactivos de proceso del litio y su última milla a la puna (Catamarca) · Catamarca. despegueargentina.com/catamarca/reactivos-soda-ash-litio · condiciones de uso
Mercados vecinos2 mercados del mismo grupo, de USD 0,8 a USD 11 M por año
Miramos qué hace tu empresa y te decimos si vemos señal de que encaja en este mercado, con la evidencia que lo sostiene. Si no la vemos, te lo decimos igual y nombramos la condición que lo cambiaría. Una página en PDF, con fecha, dentro de las 48 h hábiles.
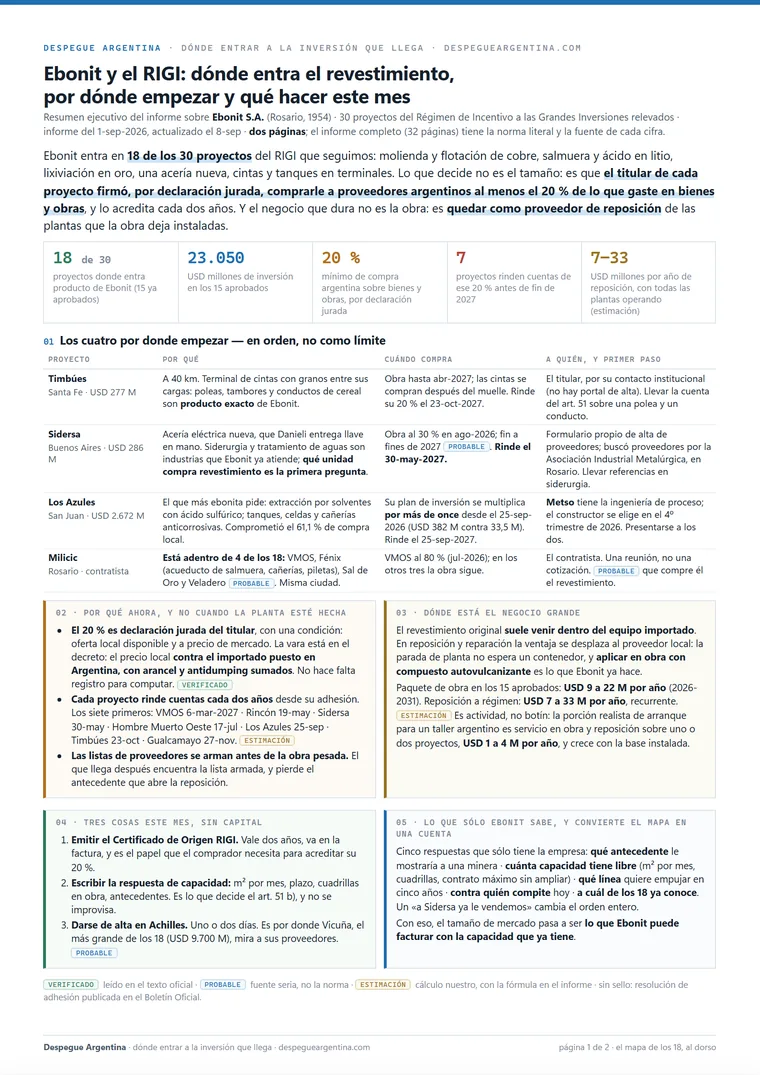 Abrir el análisis ↗Un análisis real · empresa real, abierto entero →
- +20 años en tecnología, 15 en datos e IA, para clientes de Europa y América
- Certificado en gobernanza de IA (ISO/IEC 42001)
- Machine Learning (Google Cloud)
- Experto registrado ante la Comisión Europea