Despegue ← Catamarca OPORTUNIDAD
Otras 11 oportunidadesOtras oportunidades ▾
ESEN Dónde entra mi empresa
Catamarca · Salar del Hombre Muerto · medición fiscal, trazabilidad y auditoría de regalías
La provincia ya ordenó instrumentar cada pozo, con plazo vencido — y el estándar técnico no está escritotesis

Medición fiscal, trazabilidad y auditoría de regalías del Salar del Hombre Muerto (Catamarca)

Rango de entrada estimado para un proveedor
USD 40.000-150.000 por cliente y por año
en 2-3 años
Mercado estimado: USD 0,8-3,0 M/año
esperando el dato nuevo · revisado 25-jul-2026
estim 25-07-2026centro ~USD 1,8 M/añodemanda urgentelectura nuestra
De un vistazo
Quién compra
El operador que extrae de la franja, directo
las 3 puertas →
En qué proyectos
Diablillos, Fénix, Hombre Muerto Oeste y 2 más
qué invierte cada uno →
Cuándo
El plazo ya venció: desde el 29 de septiembre de 2023 toda planta de Catamarca debe medir cada pozo, y la provincia dio sesenta días. La parte biprovincial no tiene fecha: se define cuando arranque la planta del salar y se constituya la autoridad. verif 29-09-2023 ↗
qué mirar y en qué estado está →
La barrera principal
No falta una capacidad: falta la combinación. El que mida debe ser creíble para dos fiscos, estar acreditado con trazabilidad y trabajar a más de 4.000 metros. Las tres existen; juntas y con base en la provincia, en ninguna empresa. tesis
el mapa de entrada entero →
Por dónde se entra
No arrancar peleando el instrumento contra el contratista que ya lo compró, ni la auditoría contra dos agencias de rentas que la pueden hacer con su propia gente. Queda libre el lugar del tercero independiente:
los 3 caminos →

El límite entre Salta y Catamarca en el Salar del Hombre Muerto está sin definir desde 1943, y en 2021 los gobernadores resolvieron el problema de la manera más simple posible: repartirse 50 y 50 las regalías, los tributos provinciales y los demás gravámenes de todo lo que se extraiga de la franja en litigio. Salta aprobó los dos acuerdos por ley en enero de 2026 y Catamarca el de Diablillos en mayo, y los propios acuerdos crean organismos: una autoridad interprovincial de tres representantes por provincia para Sal de Oro y un comité de gestión con subcomisión tributaria para Diablillos, con funcionarios de rentas de ambos lados sentados en la misma mesa. Falta una sola cosa, y es la que decide todo: el número. La ley de regalías de Catamarca manda cobrar sobre el volumen físico extraído en boca mina y le da al Estado el poder de verificarlo — pero no existe un método acordado entre las dos provincias, ni un proveedor especializado en ninguna de las dos, y la masa que las dos provincias se reparten cada año —regalías, Ingresos Brutos y sellos de ambos lados— es del mismo orden que toda la recaudación minera de Catamarca.

Ventana normativa por evento: el sistema se define cuando arranca CP2 y se constituye la autoridad interprovincial; el que instala el primer punto fiscal fija el método que se replica. Y el acuerdo trae su propio interruptor: puede apagar el núcleo biprovincial de un día para otro.

verif fuente primariaestim cálculo propiotesis lectura nuestraCómo leer los cinco →

De qué se compone el mercado

El TAM es actividad, no es lo que vas a facturar. Acá el cautivo tiene una forma que no se ve en ningún otro nicho: lo captura el propio Estado. La subcomisión impositiva la integran los titulares de los dos fiscos provinciales, y el instrumento de medición que exigen los acuerdos lo más probable es que lo compre el contratista dentro del capex de la planta. Tu hueco real es lo que ninguno de los dos puede hacer: ser el tercero independiente que mide, sella y certifica un número que las dos provincias acepten — más toda la liquidación de regalías de las otras cuatro operaciones de la provincia, que no depende de este acuerdo.

Cómo se reparte, y contra qué total
Punto medio del reparto cautivo/direccionable (~55-65% cautivo, según el embudo) sobre el TAM central de ~USD 1,8 M/año. Estimación propia. estim
CautivoUSD 1 M · 56%
Direccionable (SAM)USD 0,8 M · 44%
CautivoUSD 1 M56%no direccionable
la instrumentación que lo más probable es que el contratista ponga dentro del capex de la planta + la fiscalización que las dos agencias de rentas hagan con personal propio (precio de mercado cero) + la asesoría de regalías que se resuelve en la casa matriz o en un Big-4 de Buenos Aires + el arbitraje y el ensayo que el laboratorio internacional capture desde Mendoza o Jujuy, donde ya tiene acreditación
Direccionable (SAM)USD 0,8 M44%direccionable
la auditoría de regalías y la valuación de la base boca mina (el árbitro no puede ser el auditado ni el fisco que después determina de oficio) + el software de liquidación biprovincial — no identificamos un producto que contemple dos jurisdicciones sobre la misma extracción, y es una búsqueda que no se puede cerrar desde acá + la calibración y verificación trazable, que exige presencia física recurrente + la ingeniería del punto fiscal y su sellado + toda la liquidación de regalías de las otras cuatro operaciones, que sobrevive si el acuerdo cae
No direccionable

~USD 1,0 M/año (~55-65% del TAM) estim: (a) la instrumentación que el operador está obligado a instalar —caudalímetros en cada pozo en Sal de Oro y medición certificada del mineral que entra a planta en Diablillos— verif, que lo más probable es que compre e integre el contratista de la planta dentro del capex de control, no un tercero tesis.

Ver la composición completa
(b) la fiscalización que las dos agencias de rentas hagan con personal propio, a precio de mercado cero: la subcomisión impositiva la integran los titulares de los propios fiscos, Ingresos Públicos y Rentas por Salta, Agencia de Recaudación y Rentas por Catamarca verif; (c) la asesoría de regalías que se resuelve en la casa matriz o en un Big-4 de Buenos Aires; (d) el arbitraje y el ensayo que el laboratorio internacional capture desde Mendoza o Palpalá, donde ya tiene alcance OAA acreditado. OJO: el 95,34% de HMW y el 60% de Fénix 1B NO agrandan este SAM de forma automática — son la parte de lo que cada proyecto paga a proveedores que declara ir a proveedores locales, y en el RIGI nacional 'proveedor local' significa ARGENTINO, no catamarqueño (art. 176 inc. l Ley 27.742 + art. 49 Dto. 749/2024, mínimo 20%) verif; además ninguno de los dos proyectos está dentro del perímetro biprovincial.
Parte direccionable

~USD 0,35-1,4 M/año direccionable por un entrante local/nacional (centro ~USD 0,8 M/año):(1) todo el componente de auditoría, valuación y asistencia técnica, porque el árbitro no puede ser el auditado ni el auditor público que después determina de oficio;(2) el software de liquidación biprovincial, donde no hay oferta local ni internacional específica;(3) la calibración y verificación con trazabilidad, que exige presencia física recurrente y hoy no tiene proveedor en la provincia;(4) la mitad baja de la implementación (ingeniería del punto fiscal, sellado y legajo, separable del suministro del instrumento);(5) toda la capa adyacente (DDJJ de regalías de las otras cuatro operaciones, certificación de inventario en piletas, encuadre 3% vs 5%), que no depende del acuerdo interprovincial y por lo tanto sobrevive a su extinción.

Rango de entrada para un proveedor

USD 0,15-0,45 M/año recurrente para UN entrante en 2-3 años (centro ~USD 0,3 M/año), más el pico de implementación, que es contingente y se cuenta aparte.

Ver cómo se compone el rango
Año 1: 2-3 clientes de conciliación y valuación + el borrador del protocolo técnico → USD 0,15-0,35 M. Año 2: programa anual de calibración de 2-3 sitios + certificación de inventario en piletas → +USD 0,1-0,25 M. Año 3: la implementación de UN punto fiscal completo (USD 0,35-1,10 M por única vez) o el sistema de liquidación → el año pico. Techo honesto: con 12-20 puestos calificados en juego, el nicho NO sostiene una empresa sola — es un módulo de alto margen que se agrega a una práctica existente (estudio tributario, laboratorio, integrador de instrumentación) o el ancla de una consultora técnica de 4-8 personas.
▸ Ventana por evento, no por año: el sistema se define cuando arranca la planta de carbonato del salar y se constituye la autoridad interprovincial. Y hay una cláusula que lo apaga: cuando el Congreso resuelva el límite, el acuerdo queda sin efecto.

¿Quién paga de verdad?

El nombre obvio —«el fisco»— es el que paga más tarde y peor. En medición fiscal el dinero fluye por tres vías distintas:

Si vendésConciliación mensual del volumen, valuación de la base y defensa de la declaración jurada
→
El operador que extrae de la franja, directo verif rige desde 1993 ↗

El que produce en la franja en litigio necesita un solo número que Salta y Catamarca acepten tesis. La ley de regalías de Catamarca le pone el riesgo encima: la base es el volumen físico extraído en boca mina, la liquidación es por declaración jurada mensual y la multa por no presentarla puede llegar hasta el 100% de la regalía verif; del lado salteño la declaración es trimestral verif. No encontramos a nadie que hoy le certifique ese número de manera independiente s/conf.

Si vendésEl sistema de medición fiscal instalado (caudalimetría redundante, balanza homologada, muestreo automático, registro sellado) — el proyecto grande
→
El EPC de la planta, por subcontrato — NO el Estado prob 09-01-2026 ↗

Los dos acuerdos le exigen la medición al operador: caudalímetros en cada pozo de extracción como condición de la declaración de impacto ambiental en Sal de Oro, y medición certificada del mineral que entra a planta en Diablillos, con los dispositivos que pida cada provincia verif. Lo más probable es que el instrumento entre con la obra y lo integre el contratista de la planta dentro del capex de control tesis: el entrante que quiera esa porción le vende al EPC, y su diferencial no es el fierro (importado) sino la ingeniería del punto fiscal, el sellado trazable y el legajo admisible ante dos jurisdicciones tesis.

Si vendésArbitraje, certificación del reparto y asistencia técnica a la subcomisión — el contrato que da autoridad
→
Las dos agencias de rentas (ARCAT y Salta), vía la subcomisión impositiva interprovincial prob 09-01-2026 ↗

La subcomisión impositiva de cada acuerdo la integran dos representantes por provincia, y son los titulares de los propios fiscos: Ingresos Públicos y Rentas por Salta, Agencia de Recaudación y Rentas por Catamarca; puede recomendar reglamentación conjunta para facilitar la fiscalización verif. Por eso puede hacerse puertas adentro y a costo cero de mercado, y es la puerta con más prestigio y menos apuro tesis. Se abre cuando las provincias dicten esa reglamentación conjunta.

▸
La lección: el fierro lo paga la obra, el número lo paga el operador y el sello lo paga —si lo paga— el Estado.

Qué proyectos mueven esta demanda

USD 208 M 31-07-2026 ↗

Segunda etapa del complejo de litio Sal de Oro de POSCO en el Salar del Hombre Muerto, en la franja limítrofe disputada Salta/Catamarca…

ver el proyecto →
USD 764 M 18-07-2026 ↗

Explotación de oro y plata en la puna, en la zona limítrofe Salta/Catamarca: desarrollo de factibilidad, planta de procesamiento de 3,15 Mt/año e infraestructura integral…

ver el proyecto →
USD 251 M 06-04-2026 ↗

Ampliación (Fase 1B) del histórico proyecto Fénix de carbonato de litio en el Salar del Hombre Muerto, operado por Rio Tinto vía Minera del Altiplano…

ver el proyecto →
USD 217 M 28-08-2025 ↗

Proyecto de litio en salmuera en el Salar del Hombre Muerto (zona oeste), para producir 12.000 t/año de carbonato de litio equivalente…

ver el proyecto →
USD 709 M 14-07-2026 ↗

2ª etapa de Tres Quebradas: planta e infraestructura para 40.000 t/año de carbonato de litio por extracción directa (DLE), según el art. 1 de la Res…

ver el proyecto →

Cuándo se abre la ventana

Acá el aviso no es un precio ni una decisión de inversión: es un acto administrativo, que puede abrir el mercado o cerrarlo para siempre. Estos cuatro números son los que avisan.

Qué mirarQué cambia cuando pasaEstado
El reglamento de la instrumentación obligatoria por pozo
Es el disparador más directo de toda esta página. El día que las tres direcciones provinciales digan qué equipos y con qué procedimientos, hay pliego. Hasta entonces hay obligación sin especificación, que es exactamente el espacio que se puede ocupar escribiéndola.
la obligación rige desde el 29 de septiembre de 2023 y su plazo de 60 días venció; la facultad de reglamentar está en el artículo 4 de la misma resolución.
Ver la evidencia
⚠️ El reglamento no figura en el índice oficial de legislación minera — que es lo que el Ministerio decide publicar ahí, no el Boletín Oficial provincial, así que no se puede afirmar que no se haya dictado
verif 29-09-2023 ↗
La constitución de la autoridad interprovincial y del comité de gestión
Es el evento que crea la función de árbitro entre las dos provincias.
Salta aprobó por ley los dos acuerdos —Sal de Oro (Ley 8523) y Diablillos (Ley 8524)—, sancionadas en diciembre de 2025 y publicadas el 9-ene-2026 con el texto completo como anexo.
Ver la evidencia
Catamarca aprobó el de Diablillos por la Ley 5940, publicada el 22-may-2026, sin transcribir el anexo. El de Sal de Oro prevé una autoridad interprovincial de tres representantes por provincia; el de Diablillos, un comité de gestión de tres por provincia, con subcomisiones de trámites, impacto ambiental y control, y una subcomisión impositiva de dos por provincia.
verif 05-2026 ↗
La renta anual que las dos provincias se reparten
Es el techo de este mercado: nadie gasta en medir más de lo que se está repartiendo. Y se mueve con el precio del litio, que es el único input verdaderamente vivo del modelo.
USD 8-24 millones al año bajo el reparto mitad y mitad, centro 15; la mitad catamarqueña, USD 4-12 millones.
Ver la evidencia
Para comparar, toda la recaudación de regalías mineras de Catamarca corre a USD 15-17 millones al año
estim 2026
Las multas por la declaración jurada de regalías
Es lo que mide cuánto vale equivocarse, y por lo tanto cuánto se paga por no equivocarse. Es la cifra de disposición a pagar de esta página.
por falta de presentación, presentación incompleta o fuera de término, y sin necesidad de interpelación previa, multa graduable entre el 10 % y el 30 % de lo que correspondía pagar, con determinación de oficio.
Ver la evidencia
por falsedad en la declaración jurada, de dos a cinco veces el importe de la regalía, sin eximir de acciones civiles, administrativas o penales. La ley habilita hasta el 100 % y la reglamentación se autolimitó a esa escala
verif 08-07-2014 ↗
Qué te avisa que cambió el juego
La cláusula novena del acuerdo Salta-Catamarca

Texto citado: 'Una vez resuelto el diferendo limítrofe por Ley del Congreso Nacional, el presente acuerdo quedará sin efecto...', y la provincia ganadora pasa a autoridad única prob.

Ver la evidencia
Temporalidad BINARIA, en cualquier momento: es un acto del Congreso, no un proceso gradual (82 años sin resolución desde la disolución del Territorio Nacional de Los Andes en 1943 sugieren baja probabilidad cercana). Borra todo el núcleo biprovincial (USD 0,5-2,0 M/año): sin dos jurisdicciones no hace falta árbitro. NO borra la capa adyacente, porque la DDJJ mensual del art. 7 de la Ley 4757 sigue viva. Es el killer y la razón de urgencia a la vez.
Que las dos agencias de rentas lo hagan in-house

El killer más probable e inmediato. La subcomisión impositiva interprovincial está integrada por funcionarios de rentas de ambas provincias (tres fuentes convergentes, 10/12/14-ene-2026) y el art.

Ver la evidencia
14 de la Ley 4757 ya les da el poder de verificar el volumen físico: puede no crearse nunca una línea de compra. Borra el 60-80% de la auditoría y todo el software del lado estatal. Mitigación estructural: venderle al operador, que necesita un número que las dos provincias acepten.
Que la medición nunca se instrumente (la premisa no está probada)

Riesgo analítico mayor de este nicho. 'Dispositivos de medición en planta' no aparecía en ninguna de las cuatro fuentes de prensa abiertas (El Tribuno, Minería y Desarrollo, Poder Local, Club Minero), pero el anexo del acuerdo de Diablillos está publicado en el Boletín Oficial de Salta y prevé la medición certificada del material que entra a la planta, con dispositivos técnicos de medición que puede pedir cada provincia.

Ver la evidencia
el de Sal de Oro exige caudalímetros en cada pozo verif anexo de la Ley 8524 de Salta. Catamarca aprobó el de Diablillos por la Ley 5940 sin transcribir el anexo. Lo que sigue abierto es quién audita esas mediciones: si la conciliación termina siendo documental entre dos oficinas de rentas, desaparecen la implementación, la calibración y el arbitraje (45-55% del núcleo) y queda solo asesoría tesis. Estructural, ya presente.
Precio del carbonato de litio

El TAM es un porcentaje de la masa fiscal: es LINEAL con el precio. Spot 2T-2026 promedió USD 22.043/t (+13% trimestral) pero cerró el trimestre en USD 19.400/t, y el realizado de Rio Tinto en 1S-2026 fue USD 18.960/t verif.

Ver la evidencia
Una caída del 30% del precio recorta ~30% del nicho sin que cambie ninguna otra variable. Exposición continua.
Ver los 4 riesgos restantes
Demora o cancelación de etapas: la mitad del perímetro es un anuncio

La Planta II de Sal de Oro se inauguró el 6-oct-2026, con arranque gradual durante 2027 verif Presidencia de la Nación.

Ver la evidencia
la planta de Diablillos no está construida: su resolución RIGI prevé construcción desde julio de 2026 y operación desde julio de 2029 verif Resolución 562/2026; Tres Quebradas 2ª etapa tiene resolución RIGI publicada —29-jul-2026, con USD 594.136.000 de inversión computable verif Resolución 1153/2026— y Sal de Oro II también: Resolución 1157/2026, publicada el 31-jul-2026, con USD 207.936.427 de inversión computable verif Resolución 1157/2026. Si Diablillos se corre a 2029-2030, el núcleo se queda en la banda de hoy (USD 0,3-1,1 M/año) tres años más. Temporalidad 12-36 meses.
Captura por Salta o por la cadena del operador

Salta publica Sal de Oro como proyecto salteño y no menciona a Catamarca ni el reparto de regalías verif Gobierno de Salta, 18-feb-2026.

Ver la evidencia
la planta de hidróxido está en el parque industrial de General Güemes prob; la acreditación oficial de laboratorio para litio en salmueras más cercana está en Palpalá, Jujuy verif registro oficial de acreditaciones; y de las perforadoras que nombra el informe técnico de Sal de Vida, las de más peso tienen base en Salta y Mendoza, y la única catamarqueña, Hidroper, hizo un solo pozo prob. El proveedor será salteño o mendocino salvo que exista un vehículo catamarqueño inscripto. Es el único killer que un entrante SÍ puede neutralizar, y solo moviéndose ahora (2026-2027, al momento de contratar).
Licencia social y judicialización

La Corte de Justicia de Catamarca levantó 5-2 la cautelar sobre la subcuenca del Río Los Patos con condiciones de monitoreo continuo, sobre un amparo de 2021 de Román Guitián (comunidad Atacameños del Altiplano) con presentación pendiente ante la CIDH prob.

Ver la evidencia
Si para la producción, para la masa fiscal. Doble filo declarado: el mismo fallo crea demanda de medición y reporte continuo. Exposición continua.
Fin de la ventana de implementación vs. núcleo perpetuo de operación

La implementación (35-40% del TAM) es de UNA VEZ y se concentra en 2026-2030. El núcleo perpetuo —calibración anual, conciliación mensual del volumen, auditoría de la base, certificación de inventario en piletas— es USD 0,6-2,0 M/año y no termina mientras las plantas operen (vidas de mina de 25 a 40 años).

Ver la evidencia
Un entrante debe cobrar el pico y quedarse con el abono; quien dimensione la estructura para el pico se funde en 2031.

La oportunidad a fondo

Cómo entrarel hueco y los caminos que lo abren
1

Hay un dato que cambia la conversación: la provincia ya ordenó instrumentar. Desde septiembre de 2023, toda empresa con planta piloto o en producción debe instalar caudalímetros, piezómetros y medidores multiparamétricos en cada pozo productivo, con cámaras y sensores, para fiscalizar producción, comercialización e industrialización, en lo posible en tiempo real. El plazo era de sesenta días y venció. La misma resolución facultó a tres direcciones provinciales a decir qué equipos, con qué métodos y con qué procedimientos — y ese reglamento no figura en el índice oficial de legislación minera.

2

El que extrae de la franja necesita un solo número que las dos provincias acepten y hoy no tiene quién se lo certifique: conciliación mensual del volumen físico, valuación defendible de la base, expediente auditable en dos jurisdicciones y defensa ante una determinación de oficio —cuando el fisco calcula el impuesto por su cuenta porque no le cierra tu declaración— donde la multa va del 10 % al 30 % de lo que correspondía pagar, y de dos a cinco veces la regalía si se comprueba falsedad en la declaración jurada. Ticket USD 40.000-150.000 por cliente y por año, sin equipos.

3

Integrar la pata metrológica vía UTE — el régimen provincial la admite con al menos 50% de socios locales y el precedente está probado en un EPC de USD 130 M con una catamarqueña adentro. Ahí se compite el paquete completo y se monta un laboratorio de calibración en Catamarca que sirve a toda la industria de la provincia, no solo a la minería: es lo único de este nicho que queda cuando el precio del litio baja.

Qué necesitáscapital, certificación, régimen y quién paga
El servicio se paga contra entrega mensual y contra hitos, sin hueco muerto. Lo que se necesita para entrar:
Capital
De USD 50.000-200.000 para entrar por asesoría y conciliación (es un negocio de horas) a USD 0,4-1,5 M para integrar metrología y un laboratorio de calibración acreditado. La implementación de un punto fiscal completo se cotiza en USD 0,35-1,10 M por planta.
Capacidad
Tres competencias que hoy no viven juntas: metrología trazable (patrones, incertidumbre, alcance ISO/IEC 17025, que se acredita con el domicilio de cada laboratorio y tarda 12-24 meses, y hoy no hay ninguna entidad acreditada con domicilio en Catamarca, de ningún tipo, sobre las 341 del registro nacional), tributaria minera (valuación de la base boca mina y su lista cerrada de deducciones) y operación en altura (+4.000 msnm, -30 °C, viento de hasta 120 km/h, 215 de 390 km sin pavimentar).
Régimen
Inscripción en el Re.P.E.M.: domicilio en Catamarca con 2 años, 50% de socios locales —o UTE al menos al 50% con locales, la vía realista— y 70% de la nómina profesional catamarqueña, que es justo lo que no abunda. Más el costo de ser proveedor: Ingresos Brutos del 3,0% al 4,8% contra 0,75% de la extracción, y 1,5% de sellos sobre la orden de compra.
Quién paga
No es «la mina» ni «la provincia»: son tres puertas distintas y la más rápida no es la del Estado.
▸ Nos decís dónde ver qué hace tu empresa y te contestamos si vemos señal de que encaja en esta oportunidad, con la evidencia que lo sostiene. Ver si mi empresa encaja en esta oportunidad →
Cuándo se cobra, y qué lo traba
Se paga parcialmente hoy, y hay que ser preciso: ya se paga la instrumentación (lo más probable, dentro del capex del contratista de la planta) y la preparación de la DDJJ (dentro de la administración del operador); lo que NO tiene línea de compra todavía es el servicio independiente. Su primera factura depende de un evento identificable: (i) la primera liquidación fiscal de la franja bajo el 50/50, ahora que CP2 se inauguró el 6-oct-2026; (ii) la constitución formal de la autoridad interprovincial y de la subcomisión impositiva con su reglamento —el evento que define el pliego—; (iii) el inicio de obra de la planta de Diablillos. Cuello real, en orden:(1) independencia Y ADMISIBILIDAD, el cuello que no se compra con plata — nadie escribió la regla que diga si el mismo proveedor puede medir para el operador y certificar para las provincias; sin esa regla cada contrato es objetable por la contraparte;(2) Re.P.E.M.: domicilio legal en Catamarca con 2 años de antigüedad, 50% de socios locales (o UTE al menos al 50% con locales), habilitación municipal y de Rentas, 70% de la nómina profesional/técnica/administrativa catamarqueña con 2 años de residencia y DDJJ semestral prob; muerde justo acá, porque un metrólogo o un tributarista minero con dos años de residencia catamarqueña casi no existe en una provincia de 429.562 habitantes cuyo departamento del salar tiene 2.022 — la vía realista es la UTE, no la inscripción propia;(3) homologación en el registro de proveedores del operador (Rio Tinto publica KPIs: +50 proveedores capacitados, 800 horas de asistencia, 290 acciones de mejora, +60% de pedidos de cotización, 90% de aceptación verif; POSCO y AbraSilver corren el suyo);(4) trazabilidad y acreditación: la cadena debe terminar en patrones nacionales y, para el ensayo, en un alcance ISO/IEC 17025 acreditado, que lleva el domicilio del laboratorio verif y tarda 12-24 meses (que no se preste entre sedes es lectura nuestra tesis);(5) costo fiscal de ser proveedor: IIBB 3,0%/3,9%/4,8% en servicios de apoyo a la minería (código 99000) contra 0,75% de la extracción, más 2% de sellos sobre actos vinculados a derechos mineros y 1,5% sobre órdenes de compra de proveedores mineros — quien inicia actividad desde el 1-1-2026 tributa Tramo I (3,0%) todo su primer ejercicio (art. 16), con salto de tramo recién arriba de ARS 3.255.000.000 verif; en un contrato de USD 1 M son ~USD 15.000 de sellos que nadie pone en el modelo;(6) capital y altura: USD 50.000-200.000 por la vía asesoría, USD 0,4-1,5 M para integrar metrología y laboratorio de calibración, con campañas a +4.000 msnm, -30 °C a 26 °C, viento de 20 a 120 km/h y 215 de los 390 km de acceso sin pavimentar.
Contra quién competísquién ya está y qué parte se lleva
Quién ya
está
Reparto del
mercado
El propio operador (POSCO Argentina, Pacific Rim/AbraSilver; y Rio Tinto/MdA, Galan, LIEX en la capa adyacente)~55-65% de la función estim

Instala y opera los instrumentos, arma el balance de masa y firma la DDJJ mensual. Es la parte AUDITADA: estructuralmente inadmisible como árbitro. Su instrumentación no es 'medición fiscal' hasta que alguien independiente la sella. Es cliente, no competidor.

ARCAT + agencia de rentas de Salta (vía la subcomisión impositiva interprovincial)~10-15% de la función y 0% del mercado pago prob

El competidor más peligroso es el presupuesto público: la subcomisión la integran los dos fiscos provinciales (tres fuentes convergentes), y el art. 14 de la Ley 4757 ya les da el poder de verificar el volumen físico. Si lo hacen in-house, no hay línea de compra.

Laboratorio internacional de ensayo y arbitraje (y por extensión las grandes certificadoras internacionales)~80-100% de lo que hoy se compra de arbitraje y ensayo estim

El único incumbente real y creíble del muestreo, pesaje y ensayo arbitral. Acreditaciones OAA LE187 (Maipú, Mendoza) y LE273 (Palpalá, Jujuy — litio en salmueras por ICP-OES), y Catamarca listada como sede SIN especialización ni acreditación declarada verif.

Ver la evidencia
Cada alcance OAA lleva el domicilio del laboratorio verif, así que hoy, por lo que leemos, no puede prestarle su acreditación a Catamarca tesis. Es el mismo incumbente que domina el laboratorio de salmueras.
Big-4 y estudios tributarios nacionales (asesoría de regalías y precios de transferencia)~50-70% de la asesoría paga [supuesto, sin fuente]

Discuten la valuación de la base y la defensa de deducciones, pero ninguno tiene sede especializada en Catamarca ni capacidad metrológica: pueden pelear el valor, no medir el caudal. El share es supuesto declarado y no se usa para dimensionar el TAM.

Ver los 3 actores restantes
INTI (metrología legal y cadena de trazabilidad nacional)no es competidor: es el proveedor de trazabilidad -- y no tiene un solo laboratorio en la provincia verif

El INTI es la autoridad nacional de metrología legal, pero que instrumentos de esta cadena exigen aprobación de modelo o verificación periódica bajo la Ley 19.511 (SIMELA) todavía no esta confirmado contra la norma, y por eso ninguna afirmación sobre ese punto se usa como palanca del nicho s/conf. LO QUE SI Quedó verificado es la Geografía, y es la mitad útil del dato: sobre el padrón abierto de los 332 laboratorios del INTI, en Catamarca hay cero verif. De los 30 laboratorios de Metrología del organismo, ninguno esta en la provincia y ninguno en el NOA salvo uno: el Laboratorio de Metrología industrial de La Banda, Santiago del Estero -- a mas de 600 km de la capital catamarqueña y a mas de 1.000 del Salar del Hombre Muerto estim. El resto se concentra en Santa Fe, Córdoba, Buenos Aires, Chubut y San Luis. La trazabilidad metrológica que la cadena fiscal necesita no esta cerca: se importa de otra región o no se hace.

Padrón local (Re.P.E.M. 229 proveedores / mapa de rubros de CAPPROMIN)~0%

Cero rubros de metrología, instrumentación fiscal, auditoría tributaria minera o software de trazabilidad entre los 19 rubros y 123 membresías verif. Lo más cercano: servicios profesionales 7, servicios eléctricos 3, monitoreo satelital 2, servicios ambientales 4, seguros y garantías 1. Y solo 12 proveedores en Antofagasta de la Sierra, el departamento del salar (2.022 habitantes).

Calibradora acreditada de Buenos Aires y el resto de la red privada de calibración acreditada~100% de la calibración acreditada disponible, 0% instalado en la provincia

Quien ocupa hoy el lugar, y desde donde. Una calibradora acreditada de Buenos Aires figura en el padrón de proveedores de CAMYEN, la minera del Estado catamarqueño, y es la única calibradora acreditada que se pudo documentar sirviendo a la provincia. NO es catamarqueña y no puede serlo a los fines del Re.P.E.M.: el registro del OAA la domicilia en Tigre, provincia de Buenos Aires, y su alcance acreditado es, textual, "Calibración de herramientas dinamometricas tipo I y tipo II" -- llaves de torque, no caudal ni densidad ni masa de salmuera verif. Sirve para dimensionar el hueco, no para llenarlo. EL conteo que importa, sobre el registro completo del OAA: hay 29 laboratorios de calibración acreditados vigentes en toda la República Argentina y viven en tres provincias -- Buenos Aires 21, Santa Fe 7, Mendoza 1. Cero en Catamarca, cero en todo el NOA verif. Sumado a los 0 laboratorios del INTI en la provincia, son dos registros nacionales independientes diciendo lo mismo: la cadena de trazabilidad metrológica que una medición fiscal necesita para ser oponible no tiene un solo eslabón acreditado a menos de ~1.000 km del salar estim. Ese es el hueco, y ahora esta probado por padrón y no supuesto.

El empleo que creaCon el mismo rigor que el riesgo: son 12-20 puestos, no 200 — es el nicho más chico en empleo de toda la pasada catamarqueña y quien lo venda como generador de empleo masivo está mintiendo. Lo que sí tiene es la mejor relación calificación/capital de la cadena y una particularidad que no tiene ningún otro rubro del salar: ES empleo de ciudad, no de campamento. La primaria de Sal de Vida documenta un régimen de '5 días on / 2 off, 40 horas semanales, aplicable únicamente al personal de la oficina de la ciudad de Catamarca', contra el 14x14 de 9,5 horas del sitio a 4.100 msnm verif: oficina con campañas, sin desarraigo ni rotación 7x7, en una provincia donde la minería paga 2,8x el promedio privado (ARS 4.496.304 vs ARS 1.612.706 de promedio 12 meses, OEDE-SIPA) verif.Oficios con ruta concreta y corta: técnico en instrumentación y control (verificación de caudalímetros electromagnéticos y de Coriolis, lazos 4-20 mA, verificación de balanzas con pesas patrón, sellado de instrumentos — formación de meses sobre base de técnico electromecánico); técnico en metrología (patrones, cálculo de incertidumbre, gestión de un alcance ISO/IEC 17025: es el oficio que hoy no existe en la provincia y el que habilita todo lo demás); muestrista/inspector de lote con cadena de custodia (el único puesto que exige presencia física en el punto fiscal del salar: 2-6 puestos que sí pueden ser de Antofagasta de la Sierra, donde hay 2.022 habitantes y había 12 proveedores registrados en mayo de 2025 — es la parte de este nicho que llega a la puna); analista de laboratorio con ICP-OES y absorción atómica, con cantera existente (la UNCA produce químicos e ingenieros químicos, y Minera Cordillera Litio / Arex Mining montó en la provincia un laboratorio donde, sumando el área administrativa, trabajan 40 personas; el 89% del personal de la empresa es catamarqueño y los dos sectores del laboratorio los dirigen ingenieros químicos locales prob — la prueba de que el plantel se puede armar acá); analista/desarrollador de datos para el sistema de trazabilidad; y contador o abogado tributarista con especialidad minera (dos perfiles que hoy se importan de Buenos Aires).Encadenamiento que queda: un laboratorio de calibración acreditado en Catamarca no sirve solo al litio — sirve a toda balanza comercial, surtidor, báscula y medidor de una provincia de 429.562 habitantes; es la única pieza que, una vez instalada, deja capacidad permanente e independiente del precio del carbonato. Y el estándar escrito (el protocolo de medición fiscal biprovincial) es un activo público: si se escribe bien, cualquier proveedor futuro trabaja mejor.Los tres límites, dichos completos: (1) son puestos profesionales y urbanos, que NO llegan al poblador de Antofagasta de la Sierra salvo por los 2-6 puestos de muestreo; (2) todo el empleo depende de que la función se compre en vez de hacerse in-house, y eso no está decidido; (3) si el Congreso resuelve el límite, la mitad de estos puestos desaparece con el acuerdo.

Cómo lo
calculamos

El número es una estimación nuestra. Abajo está el cálculo, paso por paso.

El cálculo completo, paso por paso
Ventana de anualización: 4 años — y es una TERCERA ventana catamarqueña, distinta de las otras dos. Este nicho divide sobre 4 años, no sobre los 3,5 de la canónica ni sobre los 5 de la extendida, porque su reloj no es el del capex ni el del acto RIGI: es el del sistema de medición fiscal, que se define cuando arranca CP2 y se constituye el esquema biprovincial, y una vez montado se recalibra por programa anual. ⚠️ Consecuencia práctica: su TAM/año no se compara directamente con el de ningún otro nicho catamarqueño.Bottom-up en cinco pasos, con no doble conteo declarado.Paso 1 - Perímetro (cuántas plantas quedan alcanzadas): 2 proyectos / 3 puntos fiscales, NO cuatro. (a) Sal de Oro / POSCO: volumen que sale de la franja hacia CP1 (hidróxido, General Guemes, SALTA: 25.000 t/a LiOH = 21.990 t LCE, ~80% de uso, en operación desde oct-2024) + planta de carbonato CP2 en el salar (23.000 t/a LCE, inaugurada el 6-oct-2026 verif Presidencia de la Nación); la autoridad interprovincial de 3+3 se creo para este proyecto. (b) Diablillos / AbraSilver-Pacific Rim: planta de 3,15 Mt/a (Ag-Au), RIGI Res. 562/2026 BO 11-may-2026 verif Resolución 562/2026, DFS 20-jul-2026, planta sin construir; comité de gestión interprovincial con 4 subcomisiones incluida la tributaria. (c) fénix queda afuera: 7,6% (25 km2) de las concesiones de MdA en disputa pero pozos y planta 'south of the disputed areas and unimpacted' s/conf aviso a la bolsa australiana del 4-dic-2025 sin ubicar. (d) Perímetro potencial: títulos superpuestos otorgados por Salta a Taballione Carlos Dante y Alpha Minerals S.A., con objeciones de MdA.Paso 2 - demanda legal (norma abierta hoy): Ley 4757 art. 5 (base = volumen físico extraído en boca mina, 'previo a cualquier proceso de transformación'; valor = primera etapa comercial menos transporte/flete/seguros, trituración/molienda/beneficio 'y todo proceso de tratamiento', comercialización, administración, fundición y refinación, sin amortizaciones y sin deducir extracción), art. 6 (3%; 3-5% para proyectos nuevos por Ley 5871), art. 7 (DDJJ mensual + determinación de oficio), art. 11 (multa automática hasta el 100% de la regalía), art. 12 (Guía de Tránsito de Minerales), art. 14 (verificación del volumen físico de extracción) verif todo. El acuerdo 50/50 no crea la obligación: duplica el auditor, porque el mismo volumen y la misma lista de deducciones deben ser aceptados por dos agencias de rentas sin estándar común.Paso 3 - ancla por riesgo (masa sobre la que opera el reparto): Sal de Oro a ramp pleno 30.000-45.000 t LCE/año estim x USD 19.000-22.000/t estim (apoyada en el realizado de Rio Tinto, USD 18.960/t en el 1S-2026, y en el spot del 2T-2026, USD 22.043/t promedio y USD 19.400/t de cierre verif resultados de Rio Tinto) = USD 570-990 M/año de valor bruto -> regalía por vía estatutaria (3% sobre base boca mina del 80-90% del bruto) USD 14-27 M/año, o por vía contractual tipo Fénix (techo del 2% de ventas + 0,3% CSR) USD 11-20 M/año -> banda USD 11-27 M/año (centro ~18), es decir USD 5,5-13,5 M/año POR PROVINCIA; + IIBB de extracción 0,75% x bruto = USD 4,3-7,4 M/año; + sellos episodicos (1,5% órdenes de compra y locación de obras y servicios, art. 26 inc. 2 / 2% actos sobre derechos mineros, inc. 1) = masa fiscal anual bajo reparto USD 8-24 M/año, centro ~15, de la que la mitad catamarqueña son USD 4-12 M/año.Contraste verificado: toda la recaudación de regalías mineras de Catamarca es ARS 10.286.910.844,69 en 2025 y ARS 12.143.581.807,87 en H1-2026 (serie API de ARCAT) = run-rate anualizado ~USD 15-17 M/año con tipo de cambio estimado (no anclado). O sea: la franja en litigio pone en juego cada año una masa del mismo orden que la recaudación minera completa de la provincia, y no hay método acordado para medirla. Paso 4 - Núcleo biprovincial (unidades x precio, con FTE facturado de USD 100-160k/año anclado en la remuneración SIPA letra C de Catamarca de ARS 4.496.304/mes promedio 12 meses verif ~ USD 34-37k/año de costo, que reconcilia con los USD 35.500/empleado/año implicitos del feasibility de Sal de Vida): A) implementación del sistema de medición fiscal + trazabilidad por planta (caudalimetría redundante en 4-8 puntos, balanza homologada, muestreo automático, historian sellado, protocolo de calibración inicial y legajo para dos rentas) 2 plantas x USD 0,35-1,10 M [supuesto declarado; cross-check: 0,07-0,23% del capex de Diablillos de USD 481 M] / 4 años = USD 0,18-0,55 M/año; B) programa anual de calibración, verificación y sellado trazable, 3 campañas/planta/año x USD 9-20k = USD 40-90k/planta/año = USD 0,08-0,18 M/año; C) laboratorio arbitral (umpire) de lotes fiscales, 40-120 lotes/año x USD 550-1.600 (ensayos USD 150-400 con precios de lista abiertos del tarifario Actlabs 2026: prep RX1 12,40 + Li 4 ácidos ICP-OES 15,65 + multielemento ICP-OES 43,50; custodia y certificado USD 400-1.200 [supuesto]) = USD 0,02-0,19 M/año; D) software de trazabilidad y liquidación biprovincial, implementación USD 0,12-0,40 M + soporte USD 50-150k/año = USD 0,08-0,25 M/año; E) auditoría de regalías, valuación de base boca mina y asistencia técnica a las subcomisiones, 2-5 FTE x USD 100-160k = USD 0,20-0,80 M/año [cross-check por riesgo: 1,5-4% de la masa de USD 11-27 M = USD 0,2-1,1 M/año, converge]. Subtotal núcleo con las dos plantas = USD 0,5-2,0 M/año (centro ~1,1); solo con Sal de Oro (hoy, Diablillos sin planta) = USD 0,3-1,1 M/año (centro ~0,6). Paso 5 - capa adyacente Catamarqueña (misma capacidad, sin la ley biprovincial, sobrevive a ese interruptor): F) implementación/upgrade de medición fiscal en 4 operaciones (Fénix, Sal de Vida, HMW, 3Q) x USD 0,15-0,50 M / 4 años = USD 0,15-0,50 M/año; G) calibración y verificación anual en 4-5 sitios x USD 40-90k = USD 0,16-0,45 M/año; H) certificación de inventario de salmuera en piletas y balance de masa (Galan acumula ~10.000 t LCE a cielo abierto con ciclo de 8-12 meses) 3-4 operaciones x USD 30-120k = USD 0,09-0,48 M/año; I) valuación de base boca mina, armado y defensa de la DDJJ mensual y encuadre 3% vs 5% de la Ley 5871 (exposición de 2 puntos), 4-6 clientes x USD 40-150k = USD 0,16-0,90 M/año. Subtotal capa adyacente = USD 0,6-2,3 M/año (centro ~1,3). Total bruto biprovincial = USD 1,1-4,3 M/año, centro ~USD 2,4 M/año.Por qué el número publicado es solo el lado de Catamarca: USD 0,8-3,0 M/año, centro ~USD 1,8 M/año (y USD 0,65-2,55 M/año hoy, con Diablillos todavía sin planta); el negocio biprovincial completo, rotulado como tal, es USD 1,0-3,9 M/año.Lo que no entra en el número (sin doble conteo): la planta de hidróxido CP1 de Sal de Oro esta en General Guemes, SALTA (su instrumentación es actividad salteña; solo se cuenta la medición del volumen extraído de la franja); la mitad del núcleo biprovincial es masa salteña y se publica aparte; el control de proceso diario, el monitoreo ambiental de acuíferos y la caracterización de exploración están contados en el nicho de laboratorio de salmueras (solo se cuentan aca los lotes fiscales con custodia arbitral, USD 0,02-0,19 M/año); la ingeniería de detalle y la gestión documental de obra están en el nicho de ingeniería de detalle; MARA/Agua Rica (capex detenido) y Kachi (pre-FID) son opcionalidad declarada, no TAM; Rincón es de Salta.

Concentración El mercado no está concentrado: no está comprado. No hay un proveedor dominante que desplazar; hay una función que se ejecuta internamente, sin estándar y a costo cero de mercado. Un solo laboratorio internacional monopoliza la pata técnica creíble —arbitraje y ensayo, con acreditaciones OAA en Mendoza y Jujuy y nada declarado en Catamarca—, ningún actor cubre las tres competencias que el servicio exige a la vez (independencia admisible ante dos fiscos + trazabilidad acreditada + operación a 4.000 msnm), y el comprador natural puede autoabastecerse con planta pública. Sobre 229 proveedores activos en el Re.P.E.M. no hay un solo competidor local del rubro. El riesgo competitivo no es un incumbente: es el statu quo.

La norma que lo mueve

El driver de este nicho es un acto de Estado doble: la Ley 4757 de Regalías Mineras de Catamarca fija la base en el volumen físico extraído en boca mina, obliga a declararlo cada mes y habilita al fisco a verificarlo con multa de hasta el 100%; y el acuerdo Salta-Catamarca sobre la franja en litigio del Hombre Muerto duplica ese control, porque el mismo volumen y las mismas deducciones ahora tienen que ser aceptados por dos administraciones tributarias que no comparten estándar.

Ver la lectura de fondo

La política de fondo que abre esta demanda. Es la misma regla que declaran las normas y los ejes del programa que empujan en esta dirección.

tensión Nación-provincia
habilita
Salta y Catamarca reparten 50/50 lo que se extrae de la franja en litigio, sin resolver el límite
Ver la norma →
El acuerdo Sáenz-Jalil de mayo de 2021 y el de Diablillos reparten 50/50 entre Salta y Catamarca las regalías, los tributos provinciales y los demás gravámenes de lo extraído en la franja en litigio.
Ver el fundamento completo
Salta los aprobó por las leyes 8523 y 8524, publicadas el 9-ene-2026, y Catamarca el de Diablillos por la Ley 5940, publicada el 22-may-2026. Los propios acuerdos crean los órganos que lo controlan: una autoridad interprovincial de tres representantes por provincia para Sal de Oro (control minero-ambiental y policía minera) y un comité de gestión de tres por provincia para Diablillos, con subcomisiones de trámites, impacto ambiental y control, y una subcomisión impositiva de dos por provincia integrada por los titulares de los fiscos. Habilita el nicho porque duplica el auditor sin crear el método. Y trae su propio interruptor: la cláusula novena dice que «una vez resuelto el diferendo limítrofe por Ley del Congreso Nacional, el presente acuerdo quedará sin efecto», y la provincia titular sigue como única autoridad. Ojo con el alcance: el texto completo de los acuerdos está publicado como anexo de las leyes de Salta, y el de Diablillos prevé dispositivos técnicos de medición en el ingreso a planta verif; la Ley 5940 de Catamarca aprueba el de Diablillos sin transcribir el anexo.
habilita
Re.P.E.M.: el compre local minero de Catamarca es una resolución, no una ley
Ver la norma →
El Re.P.E.M. (Resolución S.E.M. 498/2014) es la puerta y el filtro: exige domicilio legal en Catamarca con 2 años de antigüedad, 50% de socios locales, 70% de la nómina profesional, técnica y administrativa catamarqueña con 2 años de residencia y declaración jurada semestral.
Ver el fundamento completo
En este rubro el requisito muerde donde más duele —un metrólogo o un tributarista minero con dos años de residencia provincial casi no existe en una provincia de 429.562 habitantes cuyo departamento del salar tiene 2.022—, y por eso la vía de entrada realista es la UTE con al menos 50% de proveedores locales que el propio régimen admite, con el precedente de una catamarqueña dentro de un EPC de USD 130 M.

De dónde sale el número

~USD 1,8 M/año en el centro por el lado de Catamarca; la banda es USD 0,8-3,0 M/año, y hoy —con Diablillos todavía sin planta— USD 0,65-2,55 M/año. Contando las dos provincias, el negocio biprovincial completo es USD 1,0-3,9 M/año

Ver el cálculo, las variables y cómo se validó

El TAM se arma con tres variables que se pueden vigilar: cuántos puntos fiscales quedan alcanzados, cuánto vale el abono integral por planta y cuánta renta hay en juego (que es el techo: nadie gasta en medir más de lo que se está repartiendo). Cambia una y el número se recalcula.

~5-6 puntos fiscales alcanzados × ~USD 0,25-0,70 M/año de abono integral (medición + trazabilidad + auditoría)=~USD 1,8 M/año en el centro por el lado de Catamarca; banda USD 0,8-3,0 M/año
Puntos fiscales alcanzados2 hoy → 5-6 con Diablillos y la capa provincialdato vivo
El perímetro del reparto 50/50 son DOS proyectos, no cuatro: Sal de Oro (una planta operando en Salta con el volumen que sale de la franja, y la de carbonato del salar arrancando) y Diablillos (planta todavía sin construir). Fénix queda afuera: su propio dueño declara que el 7,6% de sus concesiones está en disputa pero que los pozos y la planta están al sur del área disputada y sin afectación. Los otros 4 puntos son las operaciones que liquidan regalías por su cuenta.
Abono integral por planta~USD 0,25-0,70 M/planta/añorevisión anual
Suma de cinco servicios: implementación del punto fiscal amortizada (USD 0,35-1,10 M por planta), calibración y verificación trazable (USD 40.000-90.000/año), laboratorio arbitral por lote (USD 550-1.600), software de liquidación (USD 50.000-150.000/año) y auditoría de regalías (2-5 profesionales a USD 100.000-160.000 cada uno). El costo laboral está anclado en la serie oficial de remuneraciones de la minería catamarqueña; los precios de equipo y software son supuestos propios declarados, porque nadie los publica.
Renta anual en juego (el techo)USD 8-24 M/año bajo el reparto 50/50 (centro ~15) — la mitad catamarqueña es USD 4-12 M/añodato vivo
La banda es USD 8-24 M/año, centro ~15. Es del mismo orden que toda la recaudación de regalías mineras de la provincia (run-rate USD 15-17 M/año sobre serie ARCAT), que es lo que ordena el nicho: nadie gasta en medir más de lo que el reparto está repartiendo. Regalías más Ingresos Brutos sobre lo extraído de la franja cuando Sal de Oro esté a ritmo pleno (30.000-45.000 t de carbonato equivalente al precio actual). Para comparar: toda la recaudación de regalías mineras de Catamarca corre a USD 15-17 M/año según la serie oficial de ARCAT. Se mueve con el precio del litio, que es el único input verdaderamente vivo del modelo.

Chequeo de robustez por tres caminos —y la auditoría propia dice que ninguno de los tres valida el bottom-up, así que el número se apoya en el método y no en ellos—: (a) por riesgo, un programa de aseguramiento cuesta 2-8% de la renta que protege → USD 0,3-2,8 M/año para el núcleo, y el bottom-up da 0,5-2,0: cae adentro, pero la banda es 9,3× de ancha y cualquier resultado caería adentro; (b) top-down, 5-6 plantas × USD 0,25-0,70 M de abono = USD 1,3-4,2 M/año, que cae POR ENCIMA del rango publicado; (c) por gente, el centro equivale a ~13-18 profesionales equivalentes para toda la provincia, pero el precio por profesional es un input del propio cálculo, así que dividir y volver a obtener el head-count es una identidad, no una verificación. Lo que sí queda en pie: es un nicho de 12-20 puestos calificados, no de cien millones.

El número se apoya en unas pocas variables. La fórmula muestra cómo se mueve al cambiar cada una; y cada variable lleva su sello de frescura — cuánto conviene revisarla. estim

Qué tan firme es el número estim

El ancla no es una proyección: es la ley. Abrimos el texto vigente de la ley 4757 de Regalías Mineras de Catamarca y leímos los seis artículos que crean la obligación de medir: la base es el volumen físico extraído en boca mina (art. 5), la liquidación es por declaración jurada mensual (art. 7), la ley habilita una multa automática de hasta el 100% de la regalía (art. 11) y su decreto reglamentario la gradúa: del 10% al 30% por no presentarla, presentarla incompleta o fuera de término, y de dos a cinco veces la regalía si se comprueba falsedad en la declaración jurada, el transporte necesita guía de Tránsito de Minerales (art. 12) y la autoridad puede exigir la documentación para la verificación del volumen físico de extracción (art. 14). Después medimos la masa en juego con la serie oficial de recaudación de ARCAT y con el precio del carbonato que publica el operador más grande. Y decimos lo que no pudimos confirmar: el texto de los acuerdos entre las dos provincias no está publicado —la ley que los aprueba sí, el anexo no—, así que la frase que circula sobre «dispositivos de medición en planta» no la encontramos en ninguna de las cuatro fuentes que abrimos. El total anual es estimación propia: multiplicamos plantas alcanzadas por precio de servicio y lo cruzamos contra el tamaño de la renta que protege.

Cobertura: el registro de entidades acreditadas del Organismo Argentino de Acreditación, el único organismo de acreditación del país (341 acreditaciones, contadas una por una: ninguna con domicilio en Catamarca y una sola en Salta), y el listado de laboratorios del INTI por provincia (332 registros) · 14-09-2026 · no se pudo revisar: no se abrió el registro nacional de fabricantes y reparadores de instrumentos de medición, que sería el universo exacto de la pata de calibración; y la oferta internacional de software de liquidación de regalías no se puede barrer desde acá

Cómo citar esta cifra: Despegue (2026). Medición fiscal, trazabilidad y auditoría de regalías del Salar del Hombre Muerto (Catamarca) · Catamarca. despegueargentina.com/catamarca/medicion-fiscal-biprovincial-hombre-muerto · condiciones de uso

Mercados vecinos2 mercados del mismo grupo, de USD 8 a USD 95 M por año

Primer paso · sin costo
La primera lectura de tu empresa

Miramos qué hace tu empresa y te decimos si vemos señal de que encaja en este mercado, con la evidencia que lo sostiene. Si no la vemos, te lo decimos igual y nombramos la condición que lo cambiaría. Una página en PDF, con fecha, dentro de las 48 h hábiles.
¿No venís por una empresa? Invertir · Trabajar · Emprender · Instituciones
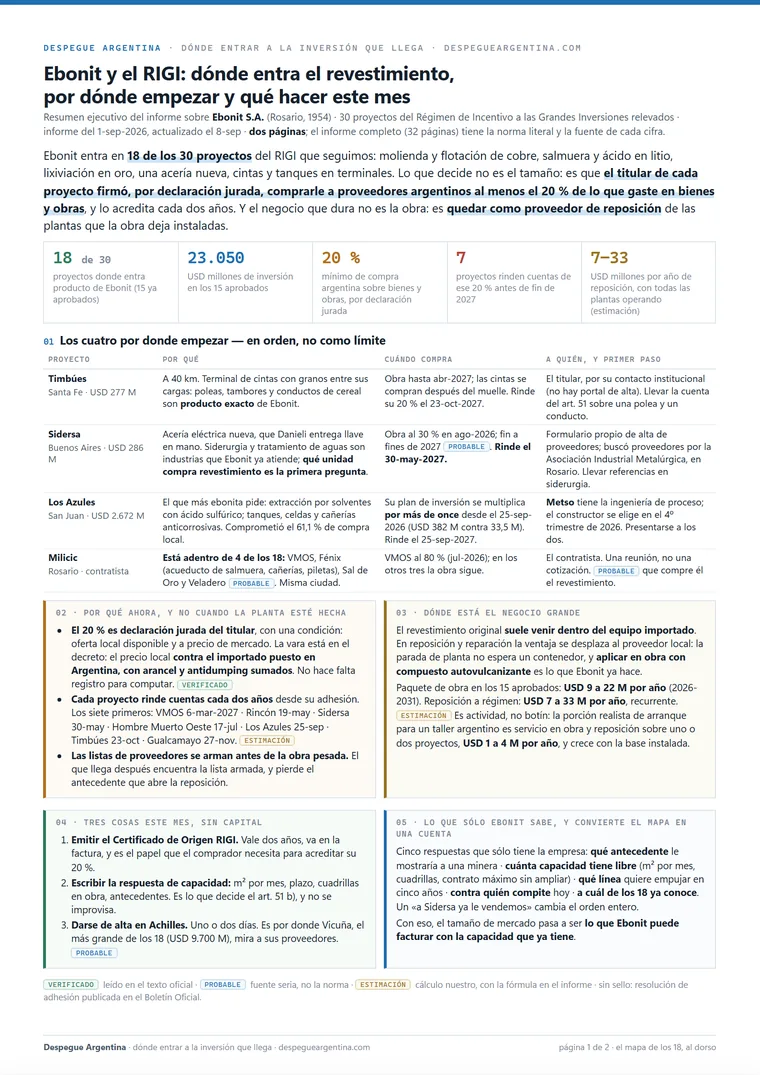
Los cuatro proyectos por donde empezar, en el análisis real de Ebonit S.A.Abrir el análisis ↗Un análisis real · empresa real, abierto entero →
Ignacio Aredez
Análisis y curación: Ignacio Aredez
Responsable de Despegue
Metodología y trayectoria →
  • +20 años en tecnología, 15 en datos e IA, para clientes de Europa y América
  • Certificado en gobernanza de IA (ISO/IEC 42001)
  • Machine Learning (Google Cloud)
  • Experto registrado ante la Comisión Europea
Cómo leer los sellos →
  verif fuente primaria · prob primaria pendiente · s/conf lo dijo una fuente · estim cálculo propio · tesis lectura nuestra · la fecha es la del dato, con la precisión que da su fuente
Esto no es asesoramiento financiero. El TAM es una estimación con método transparente, no un dato oficial; el encuadre va etiquetado como tesis. Cada cifra lleva su fuente. ← Todas las oportunidades de Catamarca